Hosted By
 Corporate social responsibility (CSR) is part of the larger debate on whether firms engage in CSR to promote social interests or strictly to achieve legitimacy and thus are implicitly involved in some form of greenwashing. This paper investigates the effect of CSR on tax avoidance. Based on a sample of French listed companies, the results show that firms engaging in CSR adopt tax avoidance practices. The results also show that the disciplinary roles of debt and corporate governance mitigate this positive effect. Additional evidence shows that family-owned firms overinvesting in CSR are unlikely to engage in tax avoidance for socioeconomic wealth purposes. The results are robust to alternative measures of tax avoidance and endogeneity concerns.
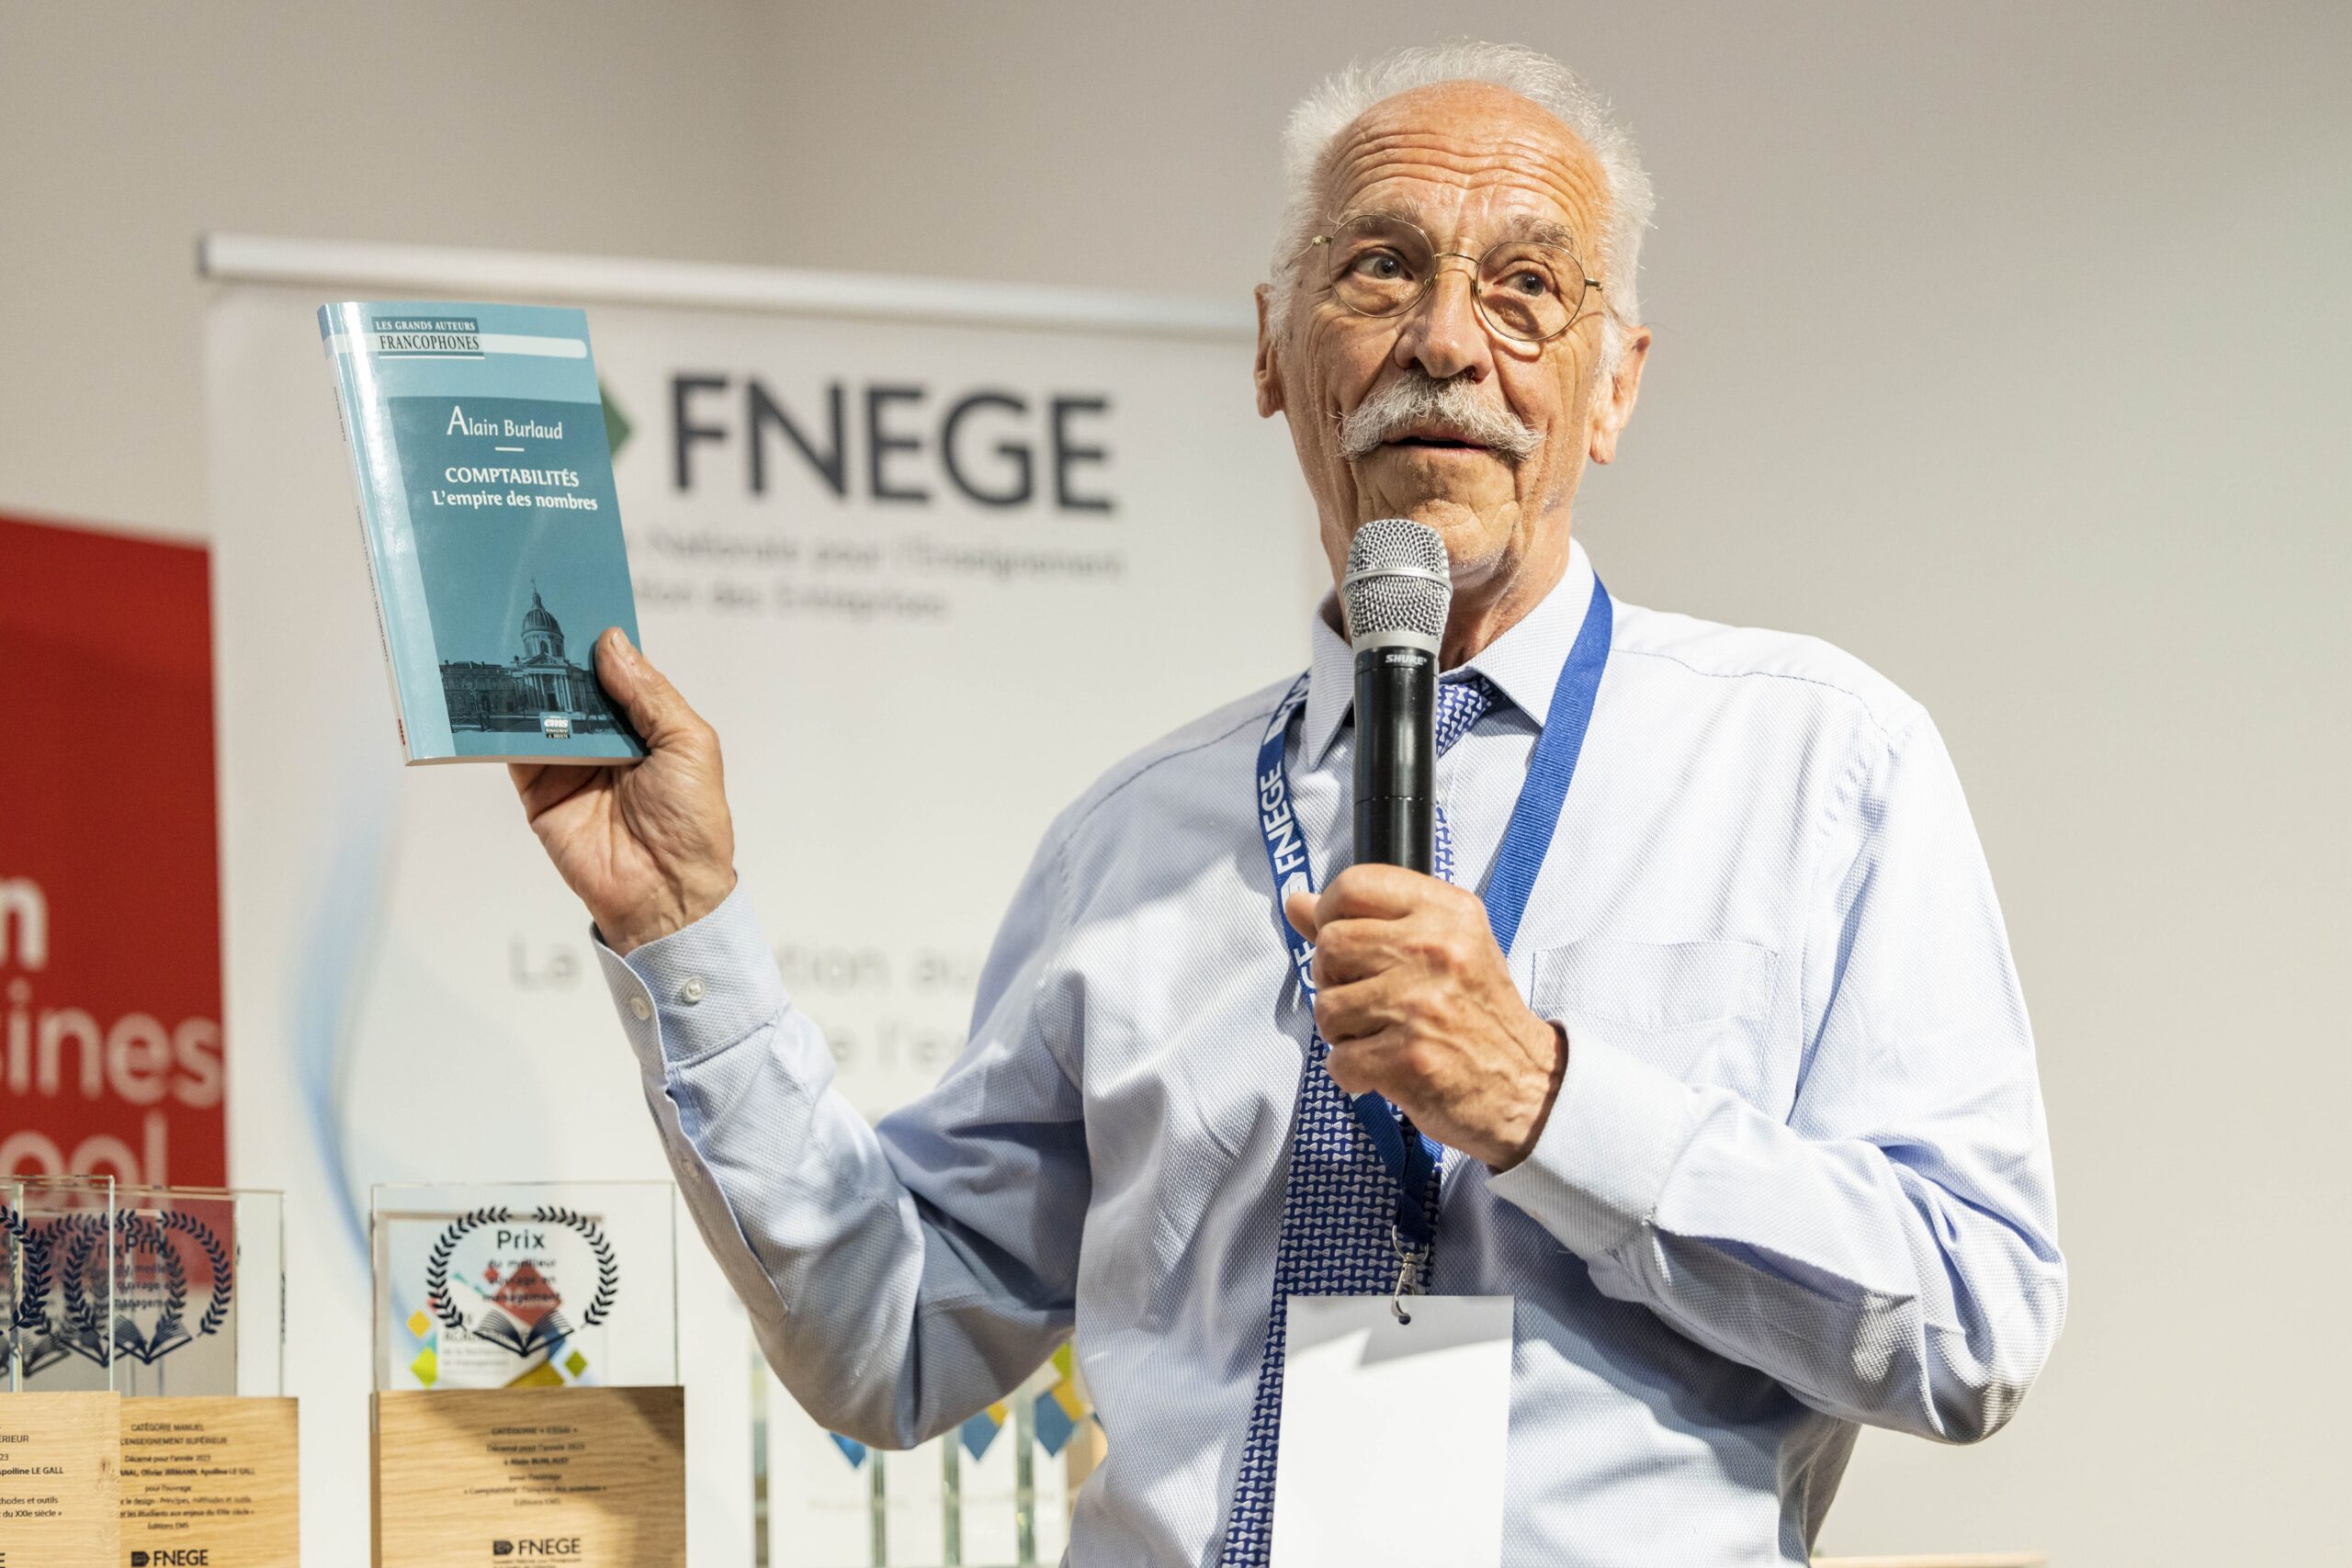
Prix du Meilleur Ouvrage de Management 2023 – Catégorie Essai Cet essai est une contribution à une réflexion à laquelle l’auteur souhaite associer le...
Prix FNEGE 2018 du meilleur ouvrage de management – Catégorie : Ouvrage de recherche collectif Cet ouvrage de recherche est une réflexion sur les...
L’audit légal consiste à faire certifier les comptes d’une entité par un cabinet indépendant et extérieur. L’équipe d’audit va mener des contrôles, adaptés en...