Hosted By

 La comptabilité d’engagement qui s’applique aux entreprises commerciales implique de comptabiliser, au titre d’un exercice, tous les engagements pris et donnés au cours de cette année sans tenir compte de la date de paiement. Ainsi ce n’est pas le paiement ou l’encaissement qui fait le rattachement aux charges et produits de l’année, ce qui explique les différences entre trésorerie et résultat.
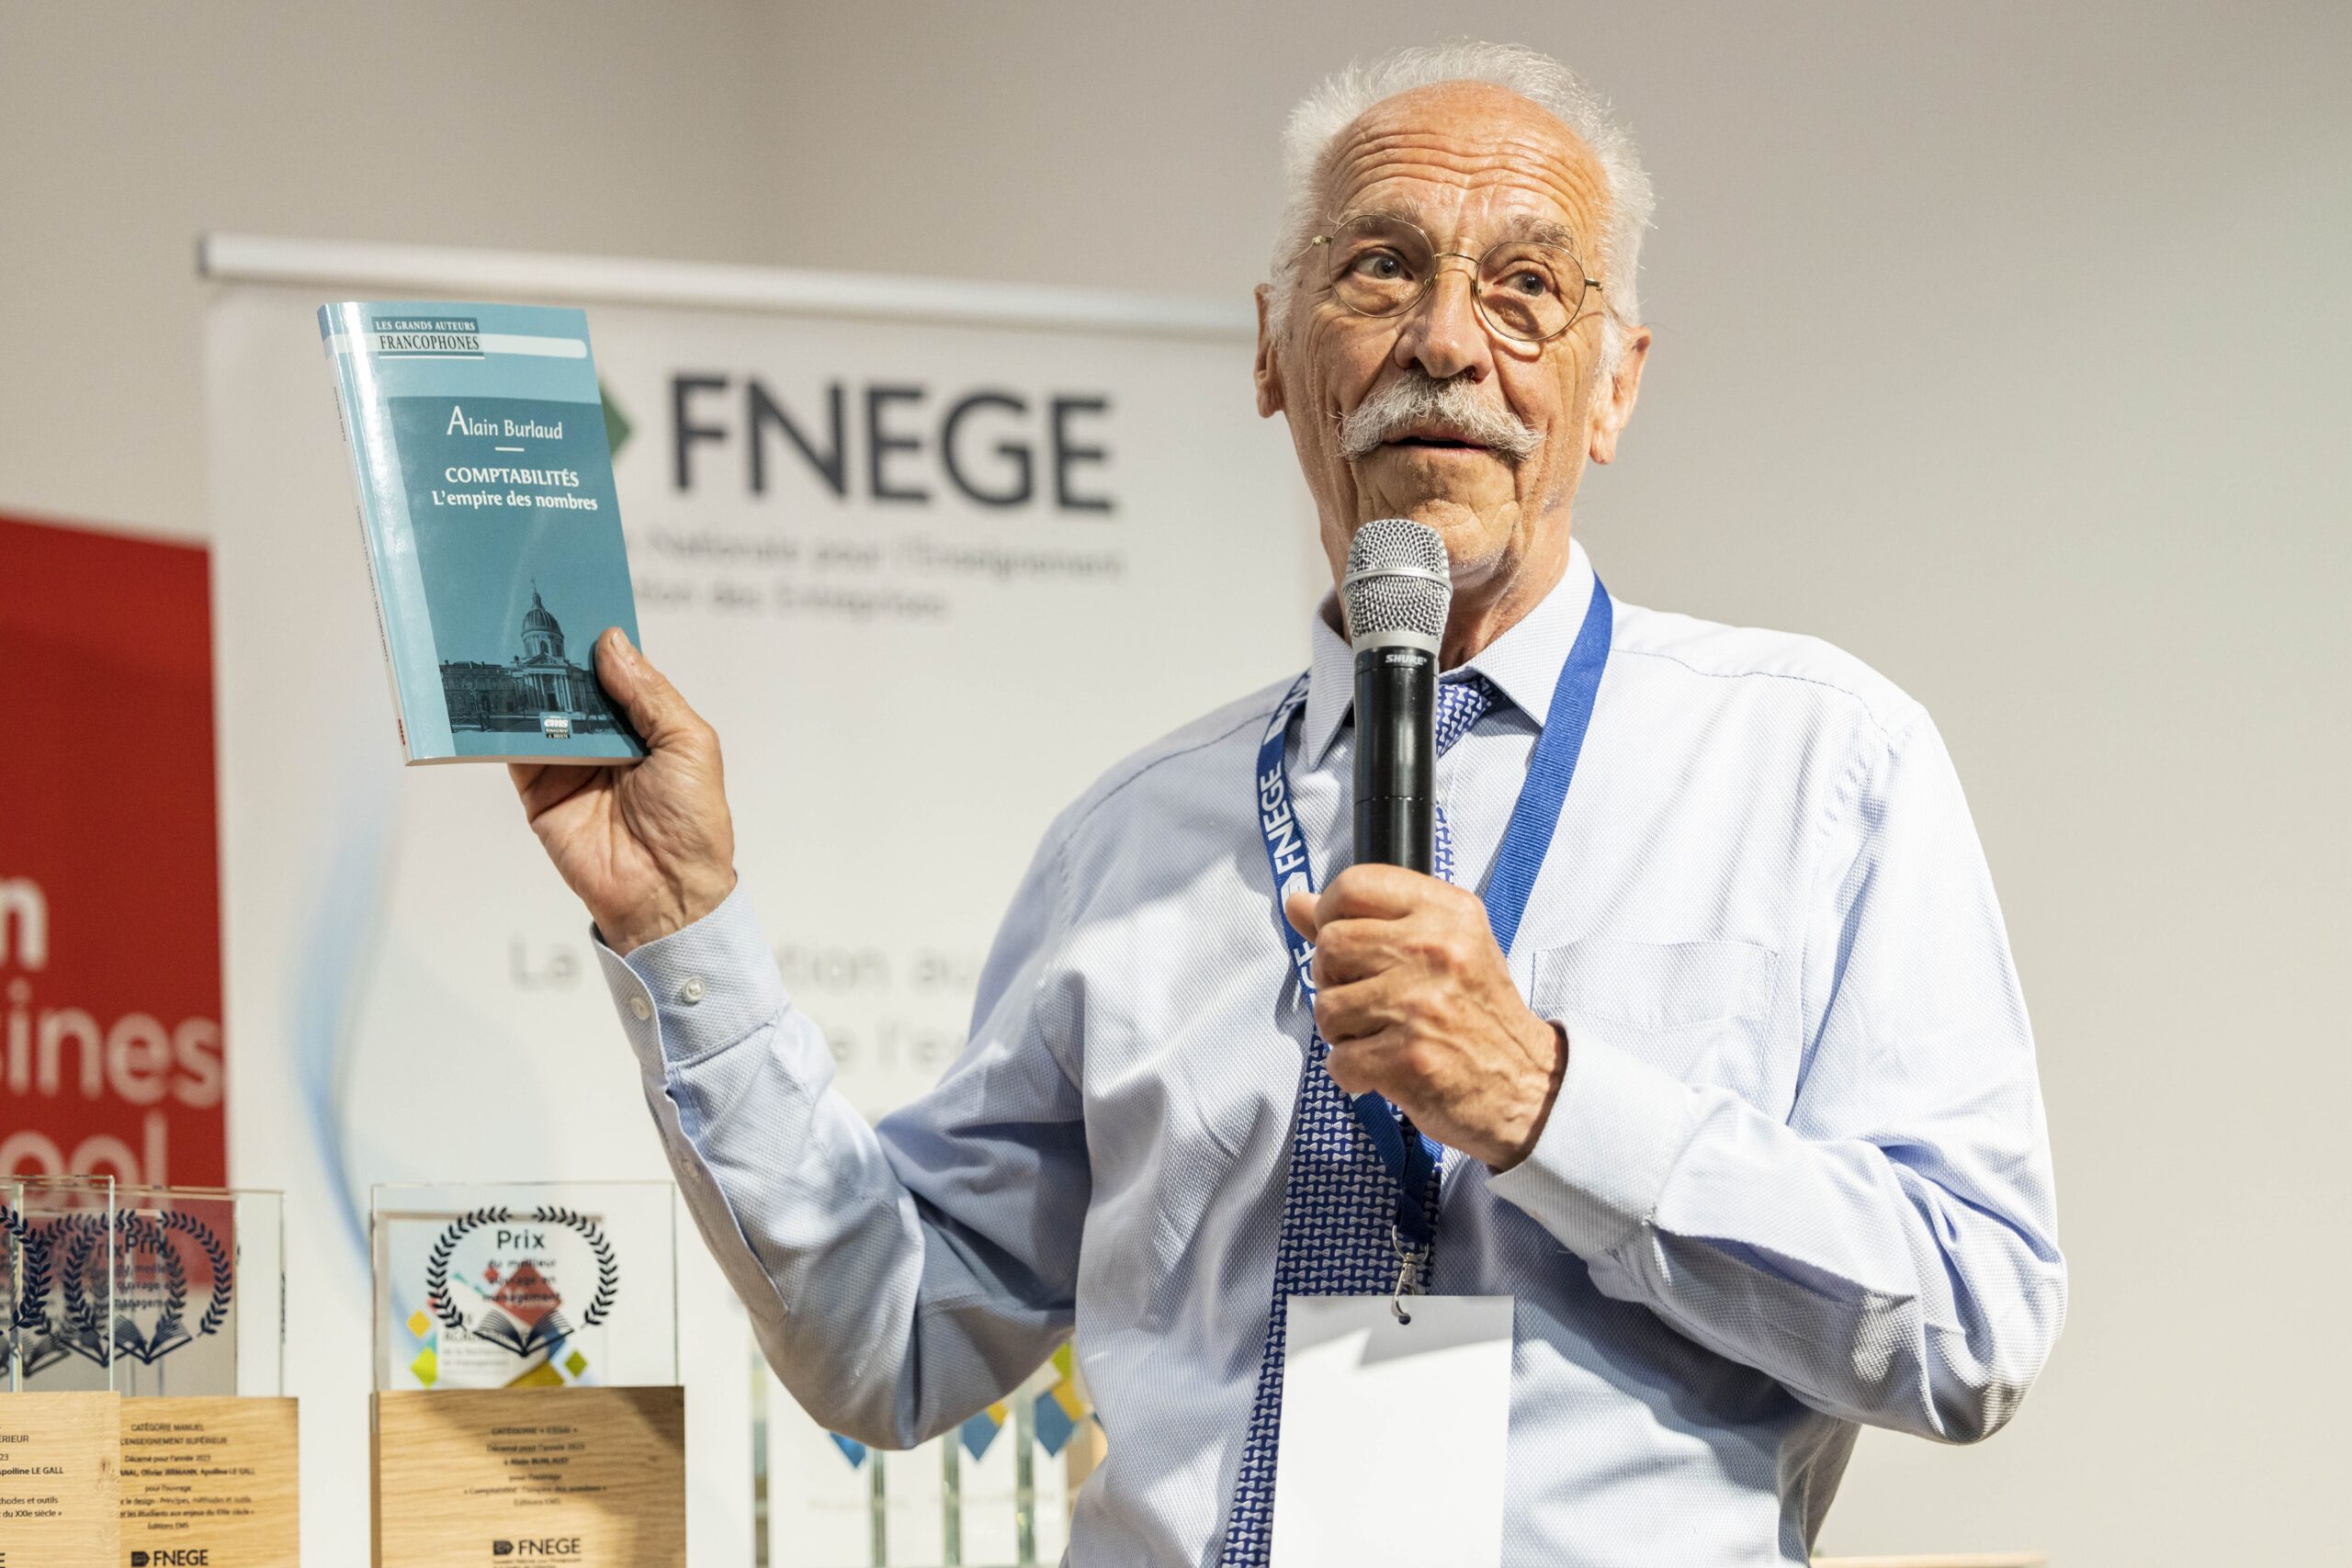
Prix du Meilleur Ouvrage de Management 2023 – Catégorie Essai Cet essai est une contribution à une réflexion à laquelle l’auteur souhaite associer le...
Le Besoin en Fonds de Roulement, plus communément appelé BFR et son équivalent anglophone, le Working Capital, est un concept central pour le diagnostic...
Christophe Fonteneau présente son métier d’expert-comptable, vérificateur de durabilité et commissaire aux comptes : un rôle de copilote au cœur de la vie économique....